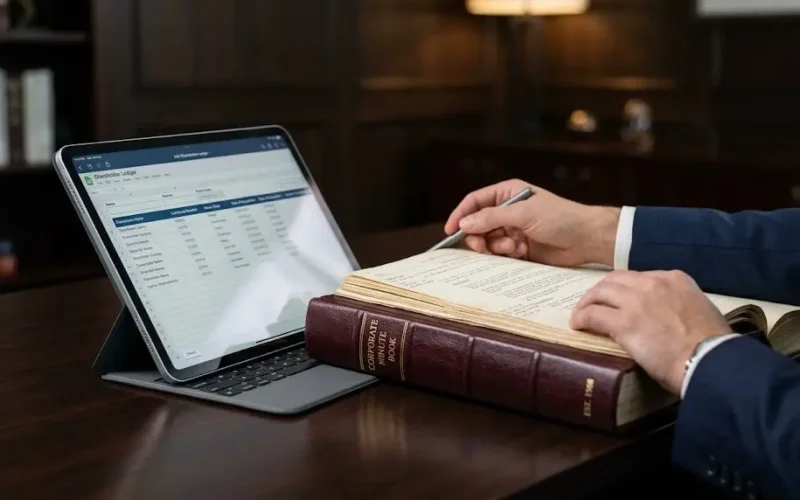
Adoptar esquemas de registros digitales fehacientes facilita la actualización inmediata de la nómina de accionistas y simplifica la preparación de las auditorías de cumplimiento. La gestión en línea previene el deterioro o pérdida de libros físicos, asegurando la conservación histórica del historial societario.
¿Cómo se realiza el volcado y llevado electrónico de actas e inventarios?
El volcado de información al formato digital se realiza mediante la transcripción de las actas y la asociación de sus respectivos archivos con firma avanzada.
- Asignación de folios digitales correlativos numerados automáticamente por el sistema.
- Asociación del acta de la asamblea con la lista de asistencia de accionistas firmada digitalmente.
- Carga de los libros de inventario y balances en formatos estructurados aprobados por la autoridad fiscal.
Esta metodología elimina los vicios de traspaso manual. El llevado electrónico garantiza la consistencia de los datos presentados ante los órganos de fiscalización.
¿De qué forma se protege la confidencialidad de la información societaria?
Dado que los libros sociales contienen información estratégica sobre los propietarios y acuerdos privados de la empresa, la seguridad informática es una prioridad.
Protección y perfiles de acceso
Los sistemas de almacenamiento aplican encriptación de grado bancario y control de acceso basado en roles para asegurar que solo los directores o fiscalizadores autorizados consulten la información. Existe un riesgo crítico en gestionar libros digitales mediante procesadores de texto comunes sin registros de auditoría que indiquen quién accedió o modificó un dato.
Utilizar **plataformas corporativas con trazabilidad auditada** protege la privacidad del paquete accionario de la sociedad.
¿Qué fiscalización ejercen los organismos estatales sobre registros digitales?
Los organismos de control, como la Auditoría Interna de la Nación y el organismo recaudador, pueden requerir la exhibición de los libros electrónicos mediante inspecciones remotas.
- Generar archivos exportables bajo formatos estándar que permitan la validación de firmas por parte de los inspectores.
- Asegurar el cumplimiento de los plazos legales de conservación de la documentación social digital.
- Garantizar que las modificaciones en el registro de accionistas hayan sido notificadas en los plazos previstos ante el Banco Central.
La conformidad normativa simplifica las inspecciones estatales. Con libros sociales digitales estructurados correctamente, la empresa fortalece su transparencia institucional ante socios, bancos e inspectores oficiales.